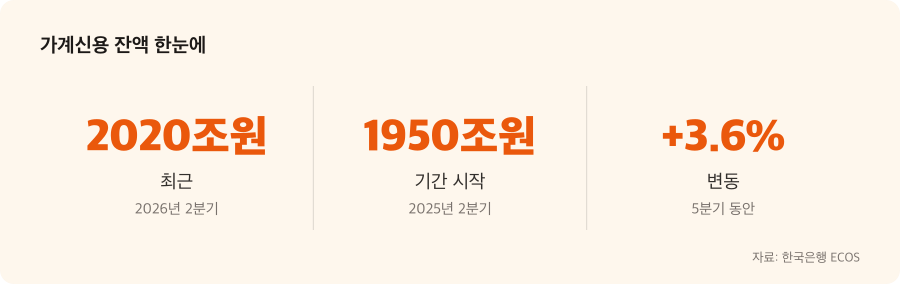
2026년 2분기 가계신용이 2,019조 원을 넘어섰습니다. 기준금리는 3%, 주택담보대출 신규 금리는 4.66%로 3년 9개월 만에 최고인데 말입니다. 경제학 교과서라면 금리가 오르면 대출이 줄어야 하는데, 현실은 반대입니다. 왜 이런 일이 벌어지고 있을까요?
금리가 올라도 가계신용은 늘어난다—교과서와 현실이 맞지 않는 이유
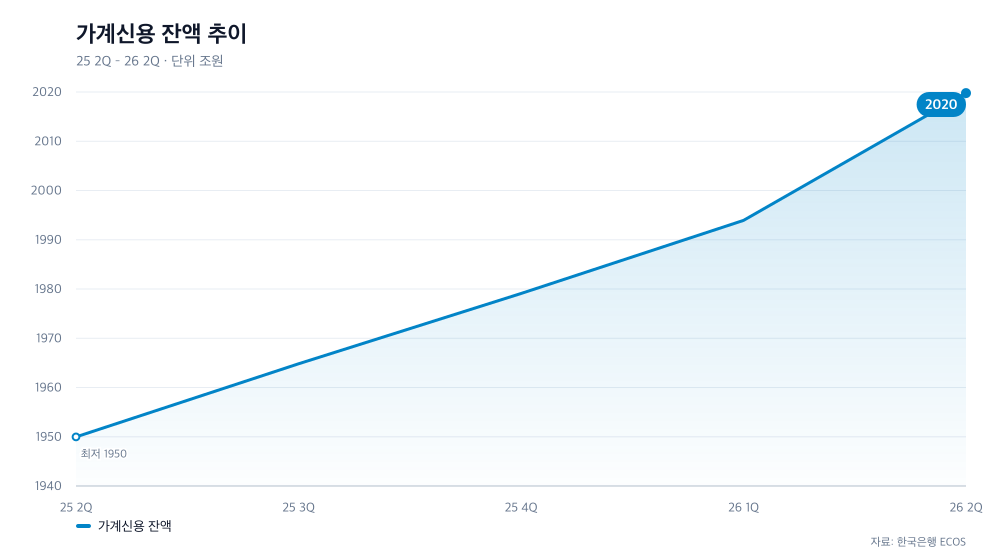
2025년 2분기부터 2026년 2분기까지 1년 동안 가계신용 잔액은 1,949조 9,775억 원에서 2,019조 7,853억 원으로 69조 8,078억 원이 증가했습니다. 같은 기간 기준금리는 오르고 주택담보대출 금리도 계속 상승했는데도 차입이 줄어들지 않은 것입니다. 통상 금리 인상은 대출 수요를 억제하는 신호인데, 우리 데이터는 그 이론이 깨졌음을 보여줍니다.
금리가 높아질수록 빌린 돈을 상환하는 부담이 커지는 건 맞습니다. 그런데 누군가는 그 부담을 감수하면서까지 빌리고 있다는 뜻입니다. 가장 큰 의문은 이것입니다. 정확히 누가, 그리고 언제 그 돈을 빌렸을까요?
규제 강화 직전, 주택 구매층이 선제적으로 대출을 집중시켰다
2025년 2분기는 정부 정책의 분수령이었습니다. 이 기간에 수도권 주담대 한도 축소와 금융권 하반기 가계대출 총량목표 50% 감축이 발표되었기 때문입니다. 그 결과 규제 강화 직전 대출이 몰렸습니다. 주담대 증가액이 전분기 대비 확대되었고, 예금은행의 주담대 신규취급액도 16조 원 규모로 급증했습니다.
규제가 강화된 이후에도 가계신용 증가세가 이어진 이유는, 규제 직전에 대출을 받은 사람들이 여전히 높은 금리를 감수하며 상환 중이기 때문으로 보입니다. 더불어 비은행권 대출도 그 공백을 채우기 시작했습니다. 결국 ‘선제적 차입’은 일시적 현상이 아니라, 주택 구매 욕구가 금리 부담을 이기고 있다는 신호입니다.
문제는 ‘더 빌렸다’가 아니라, 빌린 사람들이 점점 더 비싼 금리에 갇혀있다는 것
2026년 신규 가계대출 금리는 4.76%로 5개월 연속 상승했으며, 은행 주담대 신규취급액 기준 금리는 2026년 1분기 4.30%에서 같은 해 중반 4.66%로 오른 것으로 집계되었습니다. 이는 2억 원을 대출받은 사람이 금리가 오르는 과정에서 매달 더 많은 이자를 내야 한다는 뜻입니다. 금리 인상폭이 0.36%p라면 월 5만 5천 원 남짓이 추가로 늘어나는 셈입니다.
이 차이가 매달 쌓인다는 게 핵심입니다. 규제 강화 직전에 빌린 사람들은 당시 ‘괜찮은’ 금리로 계약했지만, 지금 그들의 이자 부담은 매월 커지고 있습니다. 가계신용 잔액이 계속 늘어나는 것은 새로운 차입뿐 아니라, 기존 대출자들의 이자 누적도 포함되어 있다는 점을 간과하면 안 됩니다.
30~40대는 높은 금리를 감수해도 주택을 포기하지 않는다
2025년 연령별 부채 증가 속도를 보면 30~40대가 가장 빠릅니다. 이들 세대의 부채 증가는 주로 부동산 구입과 관련이 있습니다. 정부의 규제 강화 직전 주담대 증가폭이 집중되었고, 규제 이후에도 상호금융이나 새마을금고 같은 비은행권의 주택 관련 대출이 이어지는 패턴이 그것을 말해줍니다.
이는 금리 인상과 정책 규제라는 이중 악재 속에서도 이 세대가 주택 구매를 미루지 않았다는 의미입니다. 현재의 높은 금리뿐 아니라 미래의 추가 인상 가능성도 감수하면서까지 대출을 받은 셈입니다. 그들에게 주택 구매는 선택이 아니라 필수로 인식되고 있다는 신호입니다.
금리 4%를 넘은 지금, 확인해야 할 것과 판단 기준
주택이나 전세 구매를 고민하고 있다면, 이제는 금리 숫자 자체보다 ‘상환 계획의 현실성’을 들여다봐야 할 시점입니다. 은행 주담대 신규취급 금리가 4.30%를 넘어섰을 때부터 가계의 차입 여력에 제약이 커지기 시작했기 때문입니다. 실제로 농협중앙회와 새마을금고 등 비은행권들이 집단 대출을 중단하거나 접수를 중지한 것도 같은 맥락입니다.
확인할 항목은 이렇습니다. 첫째, 현재 금리로 얼마나 오래 상환할 수 있는지 계산해보세요. 둘째, 금리가 추가로 오를 경우의 부담을 미리 시뮬레이션하세요. 셋째, 소득 감소나 실업 같은 위험 상황에서도 최소 상환액을 감당할 여력이 있는지 냉정하게 평가하세요. 금리가 높은 지금 대출을 받는다면, 앞뒤 계산 없이는 진행해서는 안 됩니다.
한국은행 ECOS 공공데이터 기준
본 글의 모든 수치는 한국은행 경제통계시스템(ECOS)의 가계신용 잔액 통계를 기반으로 하며, 참고 정보는 한국은행 통화신용정책보고서, 한국일보, 클로버월드 등 공식 자료를 참조했습니다.
| 시점 | 금액 |
|---|---|
| 2025년 2분기 | 1,949조 9,775억원 |
| 2025년 3분기 | 1,964조 8,167억원 |
| 2025년 4분기 | 1,979조 886억원 |
| 2026년 1분기 | 1,993조 9,239억원 |
| 2026년 2분기 | 2,019조 7,853억원 |
자료: 한국은행 ECOS
※ 공공기관이 공개한 통계를 재구성한 글입니다. 자문이나 권유로 해석하지 마세요.